资本市场的残酷剧本,往往在掌声最热烈时悄然换幕。2025年的开局,比亚迪交出的产业答卷堪称华丽:销量持续狂飙、海外版图疯狂扩张、智能驾驶全面落地。这头新能源巨象在实业界大杀四方,到了二级市场却像被抽了脊梁骨,股价从历史高点几近腰斩中国股票市场总市值增速,总市值蒸发8000亿元。70多万股民守着越卖越好的车,看着越跌越惨的账户,彻底体验了一把什么叫“为梦想窒息”。这批在高位慷慨解囊的投资者,恐怕要在漫长的回本路上度过无数个不眠之夜。这种现象级背离,值得所有市场参与者深思。
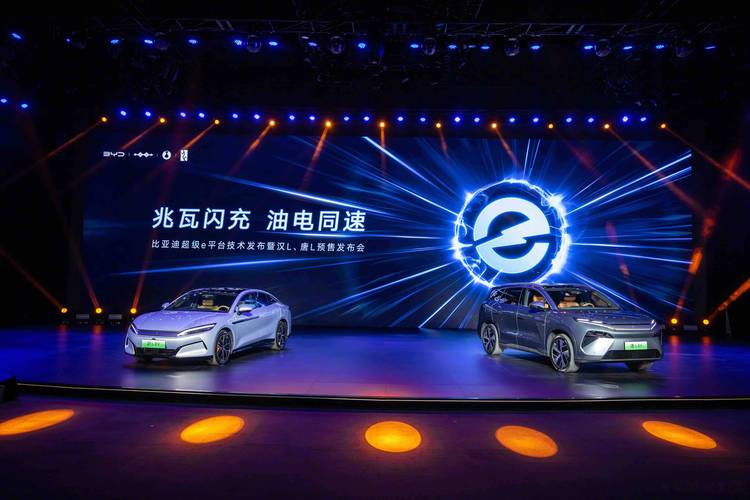
很多人盯着绿油油的账户百思不得其解,明明公司越来越赚钱,股价怎么就跌无止境了。但凡在A股摸爬滚打几年的老油条都明白一个铁律:股价上涨靠预期,下跌也靠预期。资本买的是未来,不是过去的报表。2019年到2024年这五年比亚迪销量狂飙市值却几近腰斩,股民回本之路漫漫,新能源车行业处于狂飙突进的增量期,市场坚信比亚迪能保持十年以上的高增长,利润会无限攀升,因此慷慨给予了极高的成长溢价。站在2019年的时间节点,比亚迪远没有今日的风光,燃油车霸占天下,其估值长期被按在地上摩擦。靠着提前十几年死磕动力电池、电机、电控的布局比亚迪销量狂飙市值却几近腰斩,股民回本之路漫漫,比亚迪精准踩中产业爆发红利,完成了一场写进制造业教材的逆袭。其最恐怖的护城河在于高度垂直整合,从刀片电池到IGBT芯片,从电控系统到车身零部件,几乎无所不包。这种全产业链模式不光让制造成本触底,并且让供应链稳如泰山,甚至于赋予了它全球动力电池供应商的溢价属性。那时的资本,买的是比亚迪征服星辰大海的故事。
狂热终有尽时,故事的讲法变了。新能源汽车渗透率突破临界点中国股票市场总市值增速,行业从“增量大扩张”硬着陆进“存量搏杀”。估值体系的重估,比任何人预想的都来得猛烈。资本不再为虚无缥缈的销量增速买单,开始死盯利润质量。当下的车市内卷已进入白热化比亚迪销量狂飙市值却几近腰斩,股民回本之路漫漫,价格战这把双刃剑砍向了所有车企。比亚迪销量固然一骑绝尘,然则每一台车的售出都伴随着真金白银的降价。消费者笑开了花,企业的利润率却被严重挤压。资本市场真正恐惧的,是这头巨象未来还能否保住高毛利。放眼望去,三五年前的新能源赛道还是比亚迪一枝独秀,如今已是群狼环伺。华为鸿蒙智行攻城略地,理想汽车产品迭代凶猛,小米汽车直接空降高端局,更别提特斯拉、大众这些老牌劲侣的全面反扑。红海厮杀中,谁也别想再享受过去那种夸张的成长溢价。更何况,比亚迪从2020年累计涨幅早已超过十倍,早期埋伏的机构资金早就赚得盆满钵满中国股票市场总市值增速,此时不套现更待何时。长期资金的持续减仓,直接构成了股价跳水的重磅推力。
散户在这场资本盛宴中亏钱的根本原因,扒开表象只剩两个字:买贵了。70多万股东户数,是一堆庞大的套牢盘。若在历史高点附近冲进去,账面亏损30%至50%是常态,那些加杠杆融资重仓的勇士,实际损失更是惨不忍睹。人们常有一个致命误区,把车企卖得多好等同于股价该涨多高。其实股票没有好坏,只有价格高低;公司没有神话,只有周期轮回。当资本从“相信故事”切换到“验证故事”的阶段,比亚迪最大的变化并非优势消散,而是市场拒绝再为“理想中的未来”支付无限溢价。他们现在苛刻地要求,每一项技术优势都必须持续兑现为真金白银的利润和现金流。未来三到五年,王传福面临的挑战已不光是维持销量霸权,更是完成增长模式的底层切换。在行业增速放缓的大背景下,必须证明自己能继续大把赚钱,赚得越来越多,股价才具备重拾升势的底气。
这轮史诗级大调整,对高位站岗的投资者来说无疑是一堂昂贵的必修课。账户的盈亏只是数字游戏,真正有价值的,是能否借机重塑对资本市场运行规律的认知。决定投资收益的,从来不是买什么神仙股票,而是什么时候买、什么时候卖的节奏感。虽说这样了,只要还在牌桌上,敬畏市场就是唯一的生存法则。理解周期,才有机会穿越周期。对于比亚迪这艘巨轮而言,出海建厂、完善全球销售体系依然是值得期待的远景。只是在这之前,所有的泡沫和狂热,都需要用时间来慢慢消化。