【作者简介】张新军律师,10多年仅专注并深根于涉税听证、复议、诉讼领域,曾代理告国家税务总局的最高人民法院再审税案、曾被评为2020年全国十大税案之一的再审税案、税务处罚金额超亿元的税案等诸多重大疑难复杂税案,具有非常丰富的税收争议实战经验。
【税案要旨】税收征管法第45条规定了税收优先权,但在民事执行中,税收优先权常招致非议,在没有欠税公告,税收债权又长期休眠时,而古罗马有谚:权利之睡眠者不值保护,此时,税收是否还具有优先权?该如何衡平民事债权人与税收债权人的利益,是一个重要而且务实的课题。对此,本案的裁判逻辑和辩法析理值得肯定。
一、案情概要
(一)房产拍卖及分配金额拆分
2016年3月前,乙公司取得甲公司名下的土地抵押权。因纠纷,乙公司申请强制执行但未果。2024年3月11日,法院裁定恢复执行。2024年6月4日,案涉房产网络拍卖成交,成交价8419万元,扣除评估费、拍卖流转税费、诉讼费、执行费、劳动工资债权等相关费用,执行款可分配金额7688万。
本案案涉房产一体拍卖,但土地单独设立抵押权,地上建筑物无抵押。根据《民法典》规定,房地一体但新增房屋价款抵押权人无权优先受偿规则。法院依据土地和建筑物的评估价对前述执行款可分配金额按比例进行拆分:
土地对应价值:7688 × 66.05% = 5078万元。
建筑物对应价值:7688 × 33.95% = 2610万元。
(二)债权及分配
1、土地抵押权人乙公司债权:22738万,最终获配土地对应价值5078万元。
2、税务局债权:税款本金5092万元(优先权),滞纳金6143万元(无优先权)民事执行中税收优先权存争议,如何衡平债权利益成课题,获配建筑物对应价值2610万。
注:甲公司因房产开发欠2010-2015年应缴营业税、土增税等税款。2023年12月1日,稽查局作出《税务处理决定书》确定欠税;2024年1月15日发布欠税公告,后查封277套房产(多为轮候查封担保物权与物权,部分房产存在抵债、案外人异议)。
3、普通债权人陈某甲3200万,林某4019万,均未受偿。
陈某甲不服分配方案,提起执行分配方案异议之诉。历经二审,均败诉。
二、案件裁判规则
1、税收优先权区分适用规则
税收优先权区分为一般税收优先权与特别税收优先权。
一般税收优先权:税收债权优先于普通债权,有无欠税公告不影响税收债权优先于普通债权。
特别税收优先权:税收债权发生时间早于担保物权登记设立时间的,欠税需公告,欠税公告是衡平抵押权人的法定公示程序。如果税务机关长期未公告历史欠税,法院会限缩税收优先权可分配价款范围,不会全额支持税收优先权。
本案中,法院采折中处理方式:房地分开评估、按价值比例拆分拍卖余款,土地价值归在先抵押权人民事执行中税收优先权存争议,如何衡平债权利益成课题,地上建筑物价款用于清偿税款。
2、税收优先权适用程序规则
税收优先权既适用于民事执行程序,也适用于破产清算程序;法院有协助义务,应当依据国税函〔2005〕869号协助税务优先划缴税款;税务机关可持生效税务处理文书直接参与分配,无需民事判决作为执行依据。
3、税务机关查封效力规则
查封财产存在抵债异议、权属争议、低价值小户型,资产变现、能否足额清偿欠税具备重大不确定性时,税务机关有权参与其他司法处置款项分配;轮候查封不产生独立处置权,不能认定税务机关拥有足额可自行变现资产。
4、公平抗辩权否定规则
虽债权人认为,耗时八年推动房产拍卖,税务机关全程不作为,直接优先分配违背公平原则;税务机关十几年怠于行使征管强制措施,应当承担不利后果,税款不能优先分配。但法院认为,税收优先权是法定权利,是公法强制性清偿规则,不能以个案实质公平突破法律明文顺位。
三、裁判主旨:关于税收优先权与欠税公告
《税收征收管理法》第四十五条第一款规定:“税务机关征收税款,税收优先于无担保债权,法律另有规定的除外;纳税人欠缴的税款发生在纳税人以其财产设定抵押、质押或者纳税人的财产被留置之前的,税收应当优先于抵押权、质押权、留置权执行。”
从文义解释的角度看,该款分号之前的前段规定的是税务机关就纳税人的所有财产相对于无担保债权享有的一般税收优先权,后段规定的则是税务机关就纳税人已被设置抵押权等担保物权的特定财产相对于担保物权而享有的特别税收优先权。
同时,该款系从税收(债权)与其他债权之间清偿顺序的角度规定了两种类型的税收优先权,其规范重点并非在于欠缴税款的时点——该时点应当依各有关税种的法律法规规定分别确定,因此税收优先权的产生及其生效时间并不影响欠税的产生及其时间。
对于担保物权,根据《中华人民共和国民法典》第四百零二条、第四百二十九条、第四百四十一条、第四百四十三条至第四百四十五条、第四百四十七条等规定,除留置权的设立以债权人合法占有债务人的动产为前提,无需额外的公示程序之外,其他担保物权的设立均需经过法定的公示程序,例如登记或者交付,否则权利不生效或者不得对抗善意第三人,其主要目的之一在于以公示方式明确担保物权的效力,从而增强交易安全并便于判断与其他债权之间的清偿顺序。
欠税发生时,通常仅征纳双方知晓,基于欠税而产生的特别税收优先权既然要优先于担保物权,就应当也采取类似于前述担保物权的公示程序使外界知晓,以资平衡。为此,《税收征收管理法》第四十五条第三款专门规定了欠税公告制度,即“税务机关应当对纳税人欠缴税款的情况定期予以公告”,从而使特别税收优先权也具有类似担保物权的公示效应。从体系解释的角度看,第三款欠税公告与第一款税收优先权被列为同一法条当中,第三款不仅采用“应当”一词表明欠税公告系税务机关“应为”的羁束性行政行为而非“可为”的裁量性行政行为,更重要的是作为同条第三款,将欠税公告作为判断第一款特别税收优先权是否产生以及何时产生的基本依据。因此,判断特别税收优先权的产生时点,应当将第一款和第三款结合起来做体系化的解释适用民事执行中税收优先权存争议,如何衡平债权利益成课题,通常应以欠税公告时间为准,以保护设定担保物权时间在先的善意债权人的合法权益。
但是,无担保债权则有所不同,其产生通常亦仅有债权债务双方当事人知晓,且无需法定的公示程序——就此而言,类似于欠税。而税收作为公益,需要优先保护,因此相对于无担保债权担保物权与物权,一般税收优先权并不以欠税公告为准,不论有无欠税公告,均应当优先于无担保债权。
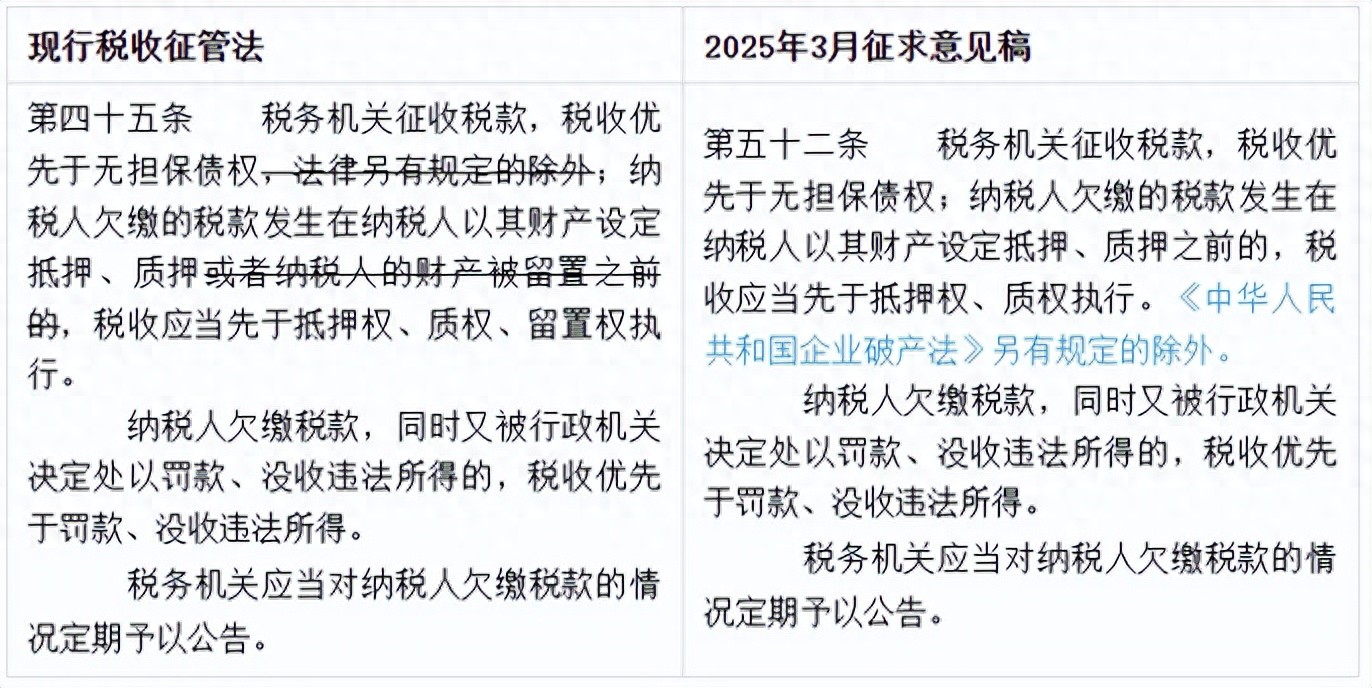
四、税收征管法修订征求意见稿对比
五、实务教训与经验
本案中,诚如债权人所称,债权人耗时8年推动房产拍卖,税务全程不作为,但在最后关头却搭便车,巨额受偿,明显不公。而最让人唏嘘不已的是,普通债权人分文未尝。
对于普通民事债权人而言担保物权与物权,无论是否知情,无论欠税是否公告,税收优先权一概优先于所有无担保债权。这对普通民事债权人影响很大,即便他首封、自行垫付成本推动拍卖,但无法防止最后冷不丁冒出一个税收债权,到时候仍落了个颗粒无收的结局。这种结局普通民事债权人无法掌控,只能听天由“税”了。
而对于特殊民事债权人而言,应及时留意债务人税收欠税公告,欠税未公告的,就有了对抗税收优先的抗辩权。
债权人如果想查浙江省的债务人的欠税信息,可通过下列方式:
浙江省税务局(
)——右上角搜索栏中搜索 欠税——纳税服务 欠税公告——点击欠税公告———国家税务总局浙江省税务局行政执法信息公示平台
此外,2026年3月1日税务规章《欠税公告办法》第十一条:“公告机关应公告不公告,给国家税款造成损失的,上级税务机关除责令其改正外,应当按《中华人民共和国公务员法》、《中华人民共和国公职人员政务处分法》等规定,对相关责任人员予以处理处分。”
可预见的是,《欠税公告办法》施行后,全国税务机关会更规范、更及时发布欠税公告。
附:法律、政策等索引:
一、税收征管法
第四十五条 税务机关征收税款,税收优先于无担保债权,法律另有规定的除外;纳税人欠缴的税款发生在纳税人以其财产设定抵押、质押或者纳税人的财产被留置之前的,税收应当先于抵押权、质权、留置权执行。
纳税人欠缴税款,同时又被行政机关决定处以罚款、没收违法所得的,税收优先于罚款、没收违法所得。
税务机关应当对纳税人欠缴税款的情况定期予以公告。
二、国税函〔2005〕869号
国家税务总局关于人民法院强制执行被执行人财产有关税收问题的复函
最高人民法院:
你院《关于人民法院依法强制执行拍卖、变卖被执行人财产后,税务部门能否直接向人民法院征收营业税的征求意见稿》(〔2005〕执他字第12号)收悉。经研究,函复如下:
一、人民法院的强制执行活动属司法活动,不具有经营性质,不属于应税行为,税务部门不能向人民法院的强制执行活动征税。
二、无论拍卖、变卖财产的行为是纳税人的自主行为,还是人民法院实施的强制执行活动,对拍卖、变卖财产的全部收入,纳税人均应依法申报缴纳税款。
三、税收具有优先权。《中华人民共和国税收征收管理法》第四十五条规定,税务机关征收税款,税收优先于无担保债权,法律另有规定的除外;纳税人欠缴的税款发生在纳税人以其财产设定抵押、质押或者纳税人的财产被留置之前的,税收应当先于抵押权、质权、留置权执行。
四、鉴于人民法院实际控制纳税人因强制执行活动而被拍卖、变卖财产的收入,根据《中华人民共和国税收征收管理法》第五条的规定,人民法院应当协助税务机关依法优先从该收入中征收税款。
赏析:
道生一,一生二,二生三,三生万物。